Domain musik-videos.de kaufen?
Wir ziehen mit dem Projekt
musik-videos.de um.
Sind Sie am Kauf der Domain
musik-videos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musik-videos.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Lesezeichen "Musik"Lesezeichen "Musik", im 2er-Set, zum Besticken nach Zählvorlage in Kreuz- und Spannstich (ca. 7 Stiche/cm). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: ecru. Größe: 7 x 14 cm. Material: Aida-Stoff und Garn 100 % Baumwolle.13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
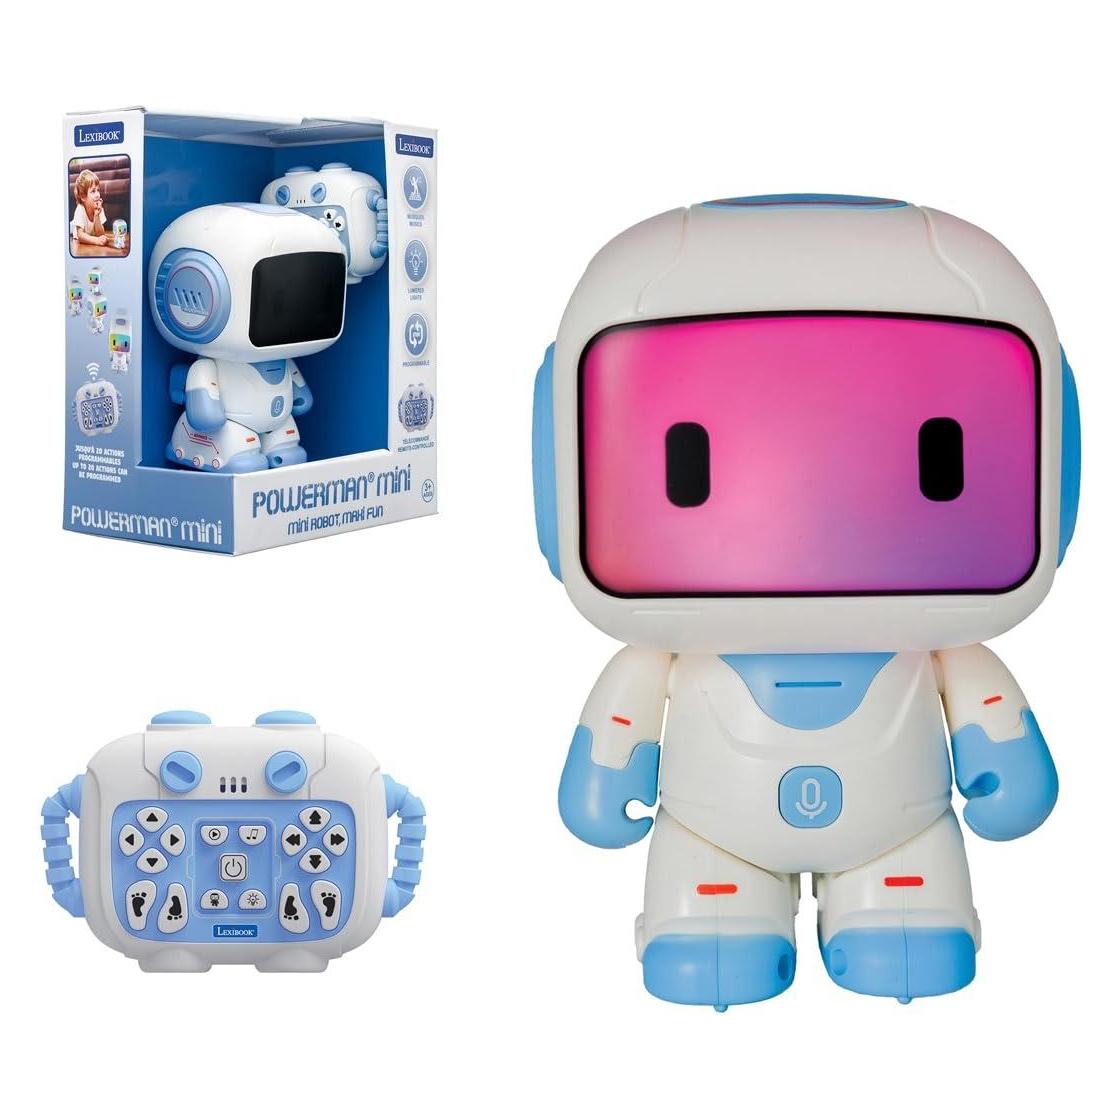
Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)34,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rompa Musik-SitzsackKlänge fühlen mit dem Musik-Sitzsack - Mit flexiblen Polysterolbohnen gefüllt - Mit integrierten Lautsprechern - Sehr gut als Vorstufe zum Musik-Wasserbett geeignet - Einfach an handelsübliche Stereoanlage anschließen Rompa Musik-Sitzsack: Musik mit dem Körper erleben Der Musik-Sitzsack von Rompa ist mit flexiblen Polysterolbohnen gefüllt, dadurch ergeben sich verschiedene Möglichkeiten, die Empfindungsintensität, der auf den Körper übertragenen Schallwellen, zu steuern. Außerdem eignet sich der Musik-Sitzsack z. B. bei Gleichgewichtsstörungen oder bestehender Mobilitätsbeeinträchtigung sehr gut als Vorstufe für die Nutzung eines Musik-Wasserbetts. Zum Betrieb benötigen Sie eine handelsübliche Stereoanlage mit mindestens 2x 15 Watt Sinusleistung. Die Umrandung für den Musik-Sitzsack gehört nicht zum Lieferumfang - bitte gesondert . Produktdetails: - Obermaterial: nylonverstärktem Vinylbezug (71,7 % Polychlorid, 28,3 % Polyester) - Maße: ca. 100x145x60 cm - Farbe: Weiß1758,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Schott Musik und Tanz 1 HandbuchSchott Musik und Tanz für Kinder 1 – Handbuch: Unterrichtswerk zur Früherziehung, Handbuch (Ordner) zum ersten Unterrichtsjahr, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, ISBN 9783795720650, ISMN 9790001223799, ED 22963, 21 x 29,7 cm, 344 Seiten, in deutscher Sprache75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Musik und Tanz Paket 1Schott Musik und Tanz für Kinder 1 – Komplettpaket: Unterrichtswerk zur Früherziehung, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, umfasst alle Materialien zum ersten Unterrichtsjahr: Mein Musikater Kinderheft 1, Meine Tripptrappmaus Kinderheft 2, Lehrerhandbuch 1 (Ordner), MP3-Pack 1, Begleitsätze für Klavier und Ukulele 1 und Elterninformation, ISBN 9783795734923, ISMN 9790001223812, ED 24110, in deutscher Sprache105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lesezeichen "Musik"Lesezeichen "Musik", im 2er-Set, zum Besticken nach Zählvorlage in Kreuz- und Spannstich (ca. 7 Stiche/cm). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: ecru. Größe: 7 x 14 cm. Material: Aida-Stoff und Garn 100 % Baumwolle.13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)34,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
-
Rompa Musik-SitzsackKlänge fühlen mit dem Musik-Sitzsack - Mit flexiblen Polysterolbohnen gefüllt - Mit integrierten Lautsprechern - Sehr gut als Vorstufe zum Musik-Wasserbett geeignet - Einfach an handelsübliche Stereoanlage anschließen Rompa Musik-Sitzsack: Musik mit dem Körper erleben Der Musik-Sitzsack von Rompa ist mit flexiblen Polysterolbohnen gefüllt, dadurch ergeben sich verschiedene Möglichkeiten, die Empfindungsintensität, der auf den Körper übertragenen Schallwellen, zu steuern. Außerdem eignet sich der Musik-Sitzsack z. B. bei Gleichgewichtsstörungen oder bestehender Mobilitätsbeeinträchtigung sehr gut als Vorstufe für die Nutzung eines Musik-Wasserbetts. Zum Betrieb benötigen Sie eine handelsübliche Stereoanlage mit mindestens 2x 15 Watt Sinusleistung. Die Umrandung für den Musik-Sitzsack gehört nicht zum Lieferumfang - bitte gesondert . Produktdetails: - Obermaterial: nylonverstärktem Vinylbezug (71,7 % Polychlorid, 28,3 % Polyester) - Maße: ca. 100x145x60 cm - Farbe: Weiß1758,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Powell, Anthony: Ein Tanz zur Musik der Zeit / Tendenz: steigendEin Tanz zur Musik der Zeit / Tendenz: steigend , Der zwölfbändige Zyklus "Ein Tanz zur Musik der Zeit" - aufgrund seiner inhaltlichen wie formalen Gestaltung immer wieder mit Marcel Prousts "Auf der Suche nach der verlorenen Zeit" verglichen - gilt als das Hauptwerk des britischen Schriftstellers Anthony Powell und gehört zu den bedeutendsten Romanwerken des 20. Jahrhunderts. Inspiriert von dem gleichnamigen Bild des französischen Barockmalers Nicolas Poussin, zeichnet der Zyklus ein facettenreiches Bild der englischen Upperclass vom Ende des Ersten Weltkriegs bis in die späten sechziger Jahre. Aus der Perspektive des mit typisch britischem Humor und Understatement ausgestatteten Ich-Erzählers Jenkins - der durch so manche biografische Parallele wie Powells Alter Ego anmutet - bietet der "Tanz" eine Fülle von Figuren, Ereignissen, Beobachtungen und Erinnerungen, die einen einzigartigen und aufschlussreichen Einblick geben in die Gedankenwelt der in England nach wie vor tonangebenden Gesellschaftsschicht mit ihren durchaus merkwürdigen Lebensgewohnheiten. So eröffnet Powell seinen "Tanz" in dem Band "Eine Frage der Erziehung" mit Szenen der Jugend: Jenkins in der Abschlussklasse des College, während eines Sprachaufenthalts in Frankreich sowie beim Five O' Clock Tea seines Universitätsprofessors. Jahre später sehen wir ihn im zweiten Teil, "Tendenz: steigend", auf Bällen und Partys der Oberklasse, aber auch der Boheme, wo er neue und immer wieder alte Bekannte trifft - sowie erste Liebschaften erlebt. Geheimnisvolle spiritistische Sitzungen und Dinnerpartys kennzeichnen den dritten Teil, "Die Welt des Wechsels", bis im vierten, "Bei Lady Molly", der Erzähler während eines Wochenendaufenthalts ein Schloss besucht, wo er seine zukünftige Frau kennenlernt. Der historische Hintergrund, die Jahre zwischen 1921 und 1934, scheint dabei immer wieder überraschend schlaglichtartig auf. In deutscher Sprache ist Powells "Tanz" recht unbekannt geblieben, mangelte es doch bisher an einer Übersetzung des gesamten Zyklus. Drei Anläufe hat es in der Vergangenheit gegeben, alle scheiterten. Die hier vorgestellte Ausgabe startete im Oktober 2015 mit den Bänden 1 bis 4. Sie basiert auf den in den 80er Jahren von Heinz Feldmann (geb. 1935) angefertigten und neu durchgesehenen ersten drei Teilen. Bisher sind acht Bände erschienen. Die Bände 9 bis 12 werden in halbjährlichem Rhythmus bis Herbst 2018 erscheinen - aus der Feder desselben Übersetzers, über den Anthony Powell in seinem Tagebuch vermerkte: "I am lucky to have him as a translator." , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20151001, Produktform: Leinen, Titel der Reihe: Ein Tanz zur Musik der Zeit#2#, Autoren: Powell, Anthony, Übersetzung: Feldmann, Heinz, Seitenzahl/Blattzahl: 296, Keyword: A Dance to the Music of Time; Ein Tanz zur Musik der Zeit; Englische Oberschicht; Roman fleuve; Upperclass, Fachschema: England / Roman, Erzählung, Humor~Englische Belletristik / Roman, Erzählung~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Klassische Belletristik, Region: England, Zeitraum: 1920 bis 1929 n. Chr., Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Eintauchen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Elfenbein Verlag, Verlag: Elfenbein Verlag, Verlag: Dr>ze>cnik, Ingo, u. Roman Pliske GBR, Länge: 211, Breite: 131, Höhe: 25, Gewicht: 408, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 2, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135384622,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.